年収以上の借金でもおまとめローンはできるの?
できます。
おまとめローンを利用するためにも審査について詳しく解説しますよ!
オススメのおまとめローンもあわせて紹介!
「借り入れが多すぎて返済が苦しい」
「各借り入れに支払う利息が多い」
と悩んでいる方も多いのではないでしょうか。
実際、貸金協会の調査でもカードローン利用者のほとんどが多重債務に苦しんでいます。
そんな多重債務の返済に悩む方にとっての強い味方となってくれるのが、おまとめローンです。
多数の借り入れがあってもおまとめローンの借り入れで一本化することで、返済の心的負担軽減と直接的な支払額を抑えられます。
しかし借入額が大きい方は、「年収以上の借り入れを一本化できるのか」と悩んでしまう方もいるはず。
今回は、おまとめローンの限度額を年収以上の金額で設定は可能なのかどうかを解説していきます。
結論から言うと、不可能ではありません。
【今回の記事でわかること】
- おまとめローンで年収以上の借り入れ一本化は可能?
- おまとめローンの審査は厳しいのか
- 年収が低いほどおまとめローン借入額も小さくなる
- おまとめローンを年収以上借りられるかどうかは審査次第
- 年収以上借り入れるためのおまとめローン審査対策
- オススメのおまとめローン
- 債務整理という手も
おまとめローンで年収以上の借り入れ一本化は可能?
そもそも、おまとめローンで年収以上という高額なキャッシング一本化は可能なのでしょうか。
答えは「可能」です。
年収がいくらかにもよりますが、不可能ではないのです。
もちろん、審査に通ればという前提はありますが……。
なんにせよ諦める必要はありません。
おまとめローンは総量規制の対象外
おまとめローンで年収以上の借り入れが可能だという要因の一つに、おまとめローンが総量規制の対象外であることが挙げられます。
総量規制の対象であるキャッシングは、「年収の3分の1以上借り入れができない」という制限がかかってしまいます。
それに対し、おまとめローンは総量規制の対象から外れているため年収の制限を受けません。
つまり年収以上のお金をまとめられるわけですね。
総量規制とは
貸金業法で定められている総量規制。
年収300万円の場合、100万円までしか借りられないという法律です。
貸金業者もそれ以上貸してはならないと定められているため、どう頑張ったとしても年収の3分の1以上は借りられません。
借りるからには返すことが必要です。
返済できるだろうという限界が3分の1だというわけですね。
総量規制対象外のワケ
総量規制には「顧客に一方的に有利になる貸付は総量規制の対象外」と明記されています。
おまとめローンはあくまで顧客の負担を減らすためのものであり、貸金業者が有利となるものではありません。
顧客側が一方的に有利だからこそ、おまとめローンは総量規制の対象外なのです。
また銀行はそもそも総量規制の対象外となっています。
銀行のおまとめローンも当然総量規制の影響は受けません。
限度額の高いおまとめローンなら可能
おまとめローンで年収以上の借入をしたい場合、限度額ができるだけ高く設定されているおまとめローンを選ぶ必要があります。
限度額300万円のおまとめローンであれば、300万円以上のかりいれはどう頑張っても不可能なのです。
年収以上のおまとめがしたいのであれば、きちんと限度額を確認しておく必要があります。
そのうえで自分に合ったおまとめローンを選びましょう。
不可能じゃないんだね!
おまとめローンを頼りましょう!
おまとめローンの審査は厳しいのか
おまとめローンで年収以上の借り入れを行うために一番気にするべきなのは、おまとめローン審査の基準をクリアすることです。
おまとめローンの審査は厳しいのでしょうか。
またおまとめローンとしても使える銀行カードローンはどうなのでしょう。
具体的にどのおまとめローンがどれくらい厳しいのか、おまとめローンの審査について把握しておいてください。
消費者金融のおまとめローン審査は甘い
おまとめローンにはいくつか種類があります。
中でも消費者金融のおまとめローン審査は比較的甘いです。
銀行のおまとめローンと比べて、収入が少ないなど属性の弱い人でも審査に通るケースが多くなっています。
しかし、消費者金融のおまとめローンは限度額が低い場合が多いです。
「年収以上」という条件を希望する方には、少し物足りない設定かもしれません。
銀行のカードローンをおまとめローンとして使うのは難しい
銀行カードローンの借り入れ目的は「原則自由」です。
借り入れたお金をどのように使うのかは、銀行カードローンを利用した人の自由。
この特性を活かせば、銀行カードローンをおまとめローンとして利用することも十分可能といえます。
銀行カードローンは総量規制対象外・低金利・高限度額と、おまとめローンとして理想的な設定です。
しかし条件の良いキャッシングというのは得てして審査が厳しくなってしまうもの。
ただでさえ厳しくなっている銀行カードローンで、年収以上のおまとめローン借り入れはかなり難しい審査基準をクリアしなくてはならないでしょう。
おまとめローンとして利用可能な銀行カードローン
銀行カードローンの取締は厳しくなっており、すべての銀行カードローンがおまとめローンとして利用可能というわけでもありません。
おまとめローンとして利用可能だと表明している銀行カードローン、またはおまとめローンとして利用された実績の多い銀行カードローンを紹介します。
| 銀行カードローン名 | 限度額 |
|---|---|
| 三菱UFJ銀行カードローン | 500万円 |
| 三井住友銀行カードローン | 800万円 |
| りそな銀行カードローン | 800万円 |
| 住信SBIネット銀行カードローン | 1200万円 |
| 楽天銀行カードローン | 800万円 |
| ジャパンネット銀行カードローン | 1000万円 |
自分に合った銀行カードローンを選びましょう。
銀行のおまとめローン審査はどう?
銀行も消費者金融と同じくおまとめローンを運営しています。
銀行のおまとめローンは、消費者金融のおまとめローンと比べてやはり審査難易度は上がります。
しかしおまとめローンと銘打っている分、銀行カードローンの審査と比べるとまだ審査基準は甘い可能性も。
事前に準備をしておけば、通らないわけではなさそうです。
住宅ローンをおまとめローンとして利用するという手段も
住宅ローンで借り入れたお金をおまとめローンとして利用する裏技もあります。
住宅ローンは、消費者金融や銀行のおまとめローンと比べるとかなり高限度額。
年収以上のおまとめローン借り入れなんて楽勝です。
しかも条件を満たせば、住宅ローン増額も可能。
とはいえ、住宅ローンをおまとめローンとして利用する場合、多額の借り入れを負うことになるなどリスクもあります。
住宅ローンをおまとめローンとして利用するのは、キャッシング一本化の最後の手段といえるでしょう。
※本ページにはPRが含まれます。
ろうきんのおまとめローンも狙い目
労働金庫、通称ろうきんのキャッシングで一本化を行うのもおすすめです。
ろうきんは日本各地にあり、それぞれのキャッシングはおまとめローンとしての利用に対応しています。
しかもろうきんのおまとめローンは低金利。
利用するのに条件はありますが、ろうきんのおまとめローン利用はおすすめです。
※本ページにはPRが含まれます。
おまとめローンにもいろいろあるんだね!
自分に合ったものを選びましょう
年収が低いほどおまとめローン借入額も小さくなる
年収以上のおまとめローンが利用したい、その思いはあなたの年収が低ければ低いほど難易度が上がります。
お金を貸す側の気持ちになってみましょう。
「年収は低いが年収以上の借入をしたい」
よし貸そう、とはなりませんよね。
貸すからには返してもらわなければなりません、その点において年収以上に借りることはかなりリスクの高い行為なのです。
ある程度の収入と返済する能力があってはじめて、年収以上のおまとめローンは実現します。
高額をまとめたいのなら消費者金融よりも銀行
おまとめローンは消費者金融より銀行のほうが上限金額が高く設定されている傾向にあります。
300万円を超す金額をおまとめたいのであれば、銀行を検討しましょう。
もちろんその分審査は厳しくなりますが、高い金額をまとめるためにはその高い壁を越えなくてはならないのです。
全部まとめられなくてもいいという場合は消費者金融でも良いかもしれませんね。
消費者金融は貸金業者の借入しかまとめられない
注意しておきたいのが、消費者金融で銀行から借り入れた借金をまとめることはできないという点です。
そもそもおまとめローンは金利を下げて返済負担を減らすための物。
消費者金融より銀行のほうが金利は低く設定されていますから、そもそもおまとめローンを利用するメリットがないのです。
銀行から借りているお金は消費者金融ではまとめられない、忘れないでおきたい情報ですね。
誰でも利用できるわけではないのです
銀行か消費者金融か選ぶ必要があるね!
おまとめローンを年収以上借りられるかどうかは審査次第
結局おまとめローンで年収以上借り入れることができるかどうかは、あなたが申し込んだおまとめローンの審査に通るか否かで決まります。
もしあなたがおまとめローンの審査についてしっかり理解した上で、おまとめローン審査に通る条件をクリアできれば何も問題はありません。
自分の条件にあったおまとめローン審査に申し込めば年収以上の一本化も可能なのです。
そのためにもおまとめローンの審査で何がみられるのかを知っておきましょう。
おまとめローン審査で見られる内容
おまとめローンの審査で見られる内容について学んでおきましょう。
- 属性
- 信用情報
まずは大きくこの2つです。
属性
おまとめローン審査で見られるのが、おまとめローン申込み時に入力した情報です。
この情報をもとに属性の審査が行われます。
年収、勤務先、職業、年齢。
生活に基づいて、総合的に返済能力が審査されます。
信用情報
キャッシングの審査、そしてクレジットカードの審査でも見られるのがこの信用情報です。
信用情報には、現在のキャッシング申込み記録・キャッシング利用記録・過去のキャッシング返済記録など、様々な情報が記録されています。
消費者金融や銀行は、おまとめローン審査において個人の金融リテラシーを調べます。
信用情報で判断されてしまうのです。
おまとめローン審査で重要な要素
おまとめローン審査において、より重要視される分野を調べておきましょう。
自分がキャッシング審査に有利か、不利か。
どの要素が弱いか、だいたい自覚があるはずです。
具体的に、どの要素が重要視されるのでしょうか。
年収
上でも説明した通り、年収が低い人が年収以上のおまとめローン借り入れなんてできるわけがありません。
おまとめローンを利用する条件の中に、年収200万円以上と設定しているものもあります。
最低でも年収200万円はないと審査に通るのは厳しいでしょう。
もしも年収がそれ以下なのであれば、条件に年収の指定がないおまとめローンがオススメです。
勤務先
勤務先の企業規模も、返済能力を測る上で重視される要素です。
あまり規模の大きくない企業で働いている人は、おまとめローンで年収以上の借り入れが難しい可能性があります。
職業
職業は水商売や人気商売などについている人でもない限り、審査に落ちることはないでしょう。
水商売が審査に不利なのは、収入が不安定だからです。
今後も継続してお金を稼げる職業であるかどうか。
それが審査に通るポイントです。
勤続年数
勤続年数が長いと、収入が安定していると判断されるためおまとめローン審査に有利となります。
おまとめローンの借入額は高額になりがち。
それが年収以上の借り入れとなるとかなり高額な借り入れとなります。
これを返済するとなれば、安定した途切れない収入が求められるのです。
つまり転職したばかりでは審査に不利になってしまうということですね。
審査に落ちたらどうしよう……

審査落ちの情報は半年で消えます。
半年後に再チャレンジしましょう!
年収以上借り入れるためのおまとめローン審査対策
おまとめローンで年収以上の借り入れを行うのは、簡単なことではありません。
前もってそれなりにおまとめローン審査対策を行っておかないと、年収以上の高額借り入れ、その借り入れでキャッシングの一本化はムリだと思ってください。
大切なのは審査にどうすれば通るのかということです。
審査対策は以下の通りです。
- 借入件数を減らす工夫を
- おまとめローンとして利用に積極的なキャッシングへ申し込む
- 年収が上がったタイミングで申し込む
- 自分にあった一社のおまとめローンを狙って申し込む
- 嘘はつかない
年収以上のおまとめローンをするためにも、詳しく確認していきましょう。
借入件数を減らす工夫を
少し矛盾するようですが、現在抱えている借入件数が多いとおまとめローン審査に落ちます。
借金の件数が多すぎると、年収以上のおまとめローン借り入れは不可能になってしまうのです。
他社借入をまとめるためのおまとめローンですが、あまりにも多すぎる他社借入はおまとめローン借り入れにあたって邪魔となります。
できるだけ借入件数は減らしてから申し込みましょう。
小規模なおまとめローン利用で借入件数を減らしてから申し込む
年収以上の借り入れ、または一本化後金利を減らすことができるなど、「どうしてもこのおまとめローン審査は通りたい」というおまとめローンがあるはず。
その目当てのおまとめローン審査を受ける前に、より審査の甘いおまとめローンで借入件数を減らした上で、目当てのおまとめローン審査へ申し込んでください。
借入件数があまりにも多いと、借入件数をまとめるためのおまとめローンを利用できないのです。
おまとめローンとして利用に積極的なキャッシングへ申し込む
おまとめローン利用ができないキャッシングに申し込むのだけはやめてください。
おまとめローン専用商品か、おまとめローンとしての利用実績があるキャッシングへと申し込みを行いましょう。
通常のカードローンをおまとめローンとして利用することもできなくはないですが、審査に通るのは難しいです。
おまとめローン専用であれば、利用者のステータスが低かったとしても、ある程度までは融通を聞かせた審査を行ってくれる可能性があります。
おまとめローンは返済しかできない
おまとめローンは返済専用のローンです。
つまり追加でお金を借りたりすることはできません。
お金をこれ以上借りられないという条件があるからこそ、審査もその分優しくなるのです。
返済しかできないおまとめ専用ローンを選びましょう。
年収が上がったタイミングで申し込む
おまとめローンの審査において年収は重要な項目です。
年収が上がるタイミングで申し込めば、それだけ審査にも有利となります。
副業をして年収を上げるのも効果的でしょう。
返済するためにも、少しでもお金は稼いでおきたいですね。
自分にあった一社のおまとめローンを狙って申し込む
申し込みは複数しないようにしましょう。
きちんと1つに絞ったうえで申し込むようにしてください。
なんとなく申し込んでいくつも落ちてしまえば、審査落ちの情報が個人信用情報機関に登録されてしまいます。
「この人は他の審査で落ちているから怪しいな」と思われてしまう可能性があるのです。
審査に通る可能性を下げないためにも、よく考えて申し込むようにしてくださいね。
嘘はつかない
おまとめローン申込時に、そもそも嘘をつかないというのも実はれっきとした審査対策です。
おまとめローン審査に通るために「年収の水増し」「勤続年数の水増し」「他社借入のサバ読み」などはすぐにバレます。
そして当然、バレた時点で審査には通りません。
嘘をついて審査に通ろうなんて考えずに、正直な情報で申込みを行いましょう。
もっと詳しく審査対策を知りたい方は、下記の記事も参考にしてくださいね。
※本ページにはPRが含まれます。
審査に通るためにも準備はしておかなきゃね
不安な方は自分の信用情報を問い合わせてみましょう
オススメのおまとめローン
年収以上をまとめるためには、そもそも上限金額が高いおまとめローンでなければなりません。
今回は上限金額が高いおまとめローンを厳選してご紹介します。
- 東京スター銀行 おまとめローン
- アイフル かりかえMAX・おまとめMAX
- イオン銀行 フリーローン
- ユーファイナンス ビッグローン
1つずつ確認していきましょう。
東京スター銀行 おまとめローン
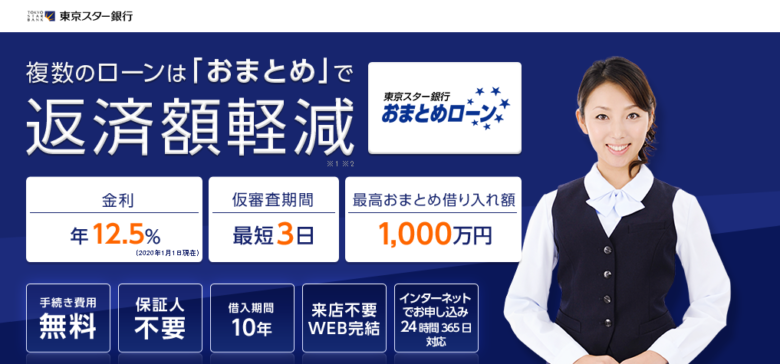
| 金利 | 年12.5% |
|---|---|
| 限度額 | 最大1000万円 |
| 遅延損害金 | 年14.6% |
| 返済方式 | 元利均等月賦返済 |
| 返済期間 | 最長10年 |
| 担保・連帯保証人 | 不要 |
| 審査 | 最短3日 |
| 融資 | 最短数日 |
東京スター銀行のおまとめローンは上限金額が1000万円です。
消費者金融や銀行の中でも高額な設定となっており、年収以上をまとめたい方にオススメ。
金利も銀行なだけあって低くなっています。
とはいえ、審査は厳しくなっているため万全の準備をして挑みたいですね。
※本ページにはPRが含まれます。
アイフル かりかえMAX・おまとめMAX
| 金利 | 年3.0~17.5% |
|---|---|
| 限度額 | 最大800万円 |
| 遅延損害金 | 20.0% |
| 返済方式 | 元利定額返済方式 |
| 返済期間 | 最長10年(120回) |
| 担保・連帯保証人 | 不要 |
| 審査 | 最短即日 |
| 融資 | 最短数日 |
アイフルのおまとめローンは限度額最大800万円です。
返済期間も長く、審査が早いのが嬉しいポイント。
消費者金融のおまとめローンですから、比較的審査も甘くなっています。
急いでいるのであればアイフルのおまとめローンを頼りましょう。
※本ページにはPRが含まれます。
イオン銀行 フリーローン
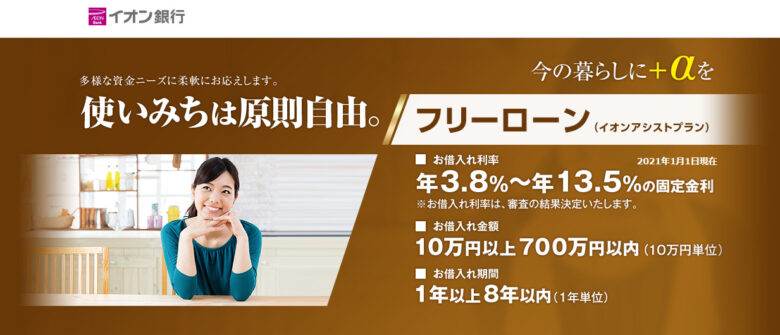
| 金利 | 年3.8~13.5% |
|---|---|
| 限度額 | 最大700万円 |
| 遅延損害金 | 年14.6% |
| 返済方式 | 毎月元利均等返済 |
| 返済期間 | 最長8年 |
| 担保・連帯保証人 | 不要 |
| 審査 | – |
| 融資 | 最短1~2週間 |
イオン銀行の最大限度額は700万円です。
イオンという大手の安心感もありつつ、金利も低いのが大きな魅力。
フリーローンのためおまとめローンとしても使えます。
返済の負担を減らしたい方はイオン銀行のフリーローンがオススメです。
※本ページにはPRが含まれます。
ユーファイナンス ビッグローン
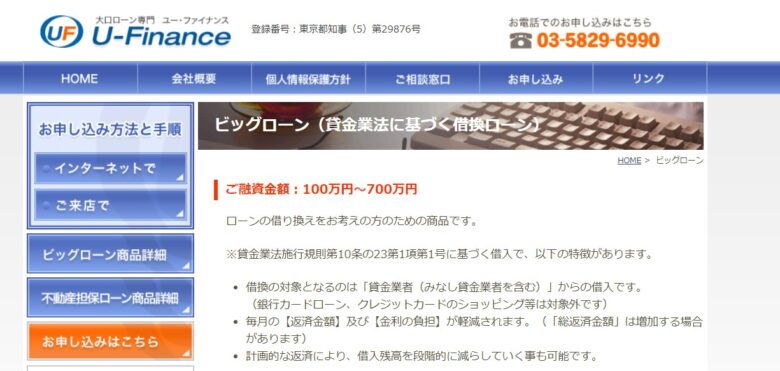
| 金利 | 年7.3~15.0% |
|---|---|
| 限度額 | 最大700万円 |
| 遅延損害金 | 年20.0% |
| 返済方式 | 元利均等返済方式 |
| 返済期間 | 最長10年(120回) |
| 担保・連帯保証人 | 不要 |
| 審査 | – |
| 融資 | – |
ユーファイナンスはおまとめローン専門の中小消費者金融です。
最大限度額は700万円ですし、金利も比較的低くなっています。
大手と比べて審査が甘いため、信用情報に自信がない人にオススメです。
他にもおまとめローンはたくさんあります。
気になる方は以下の記事を参考にしてみてください。
※本ページにはPRが含まれます。
まだまだおまとめローンはたくさんあるんだね
きちんと比較して選びたいですね
債務整理という手も
おまとめローンはあくまで返済の負担を解決するための手段であり、借金をすることに変わりはありません。
長い目で見たときに総返済額を減らせるだけであり、借金そのものが減るわけではないのです。
おまとめローンではどうしようもない、審査に通らない場合は債務整理を検討しましょう。
返済額を減額、免除できる可能性があります。
債務整理とは
債務整理はおまとめローンとは違い、借金そのものに影響を与える方法です。
借金の減額や免除ができますが、誰でも簡単にできる方法ではありません。
自己破産や個人再生、任意整理などの選択肢があり自分で考えて選ぶ必要があります。
専門的な知識も必要になってくるため、1人で悩まずに専門家に頼るようにしましょう。
相談は弁護士・司法書士へ
債務整理をする場合は、弁護士や司法書士を頼りましょう。
場合によっては裁判所とのやり取りが必要なケースもあるため、心強い味方となってくれるはずです。
専門家に相談しつつ、自分がどうすべきなのかを考えていきましょう。
最終的な判断をするのは自分ですが、頼れる相手は頼っていきたいですね。
解決策はおまとめローンだけじゃないんだね!
どちらが良いのかよく考えましょう
まとめ
【おまとめローンで年収以上の借り入れ一本化は可能?】
- 限度額の高いおまとめローンなら可能
- おまとめローンは総量規制の対象外
【おまとめローンの審査は厳しいのか】
- 消費者金融のおまとめローン審査は甘い
- 銀行のカードローンをおまとめローンとして使うのは難しい
- 銀行のおまとめローン審査は通らないわけではない
- 住宅ローンをおまとめローンとして利用するという手段も
- ろうきんのおまとめローンも狙い目
【年収が低いほどおまとめローン借入額も小さくなる】
- 高額をまとめたいのなら消費者金融よりも銀行
- 消費者金融は貸金業者の借入しかまとめられない
【おまとめローンを年収以上借りられるかどうかは審査次第】
- 審査では属性や信用情報がみられる
- 年収、勤務先、職業、勤続年数は重要
【年収以上借り入れるためのおまとめローン審査対策】
- 借入件数を減らす工夫を
- おまとめローンとして利用に積極的なキャッシングへ申し込む
- 年収が上がったタイミングで申し込む
- 自分にあった一社のおまとめローンを狙って申し込む
- 嘘はつかない
【オススメのおまとめローン】
- 東京スター銀行 おまとめローン
- アイフル かりかえMAX・おまとめMAX
- イオン銀行 フリーローン
- ユーファイナンス ビッグローン
【債務整理という手も】
- 借金の減額や免除ができる
- 相談は弁護士・司法書士へ
おわりに
おまとめローンで年収以上のお金をまとめることは不可能ではありません。
とはいえ簡単な道のりでないことも確か。
おまとめローンだけでなく債務整理も視野に入れつつ、自分にとっていい方法が何なのか考えてみてくださいね。
もしもおまとめローンを利用するのであれば、返済のシミュレーションを忘れずにしておきましょう。
おまとめローンができれば終わりではありません。
きちんと完済できるよう慎重に考えていきましょう。
さっそくおまとめローンを探してみようっと!
不安になったらすぐに周りの人や担当の方に相談してみましょう!